Artykuł sponsorowany
Jak dokumentacja pomaga przypisać regały do właściwej grupy KŚT po zakupie
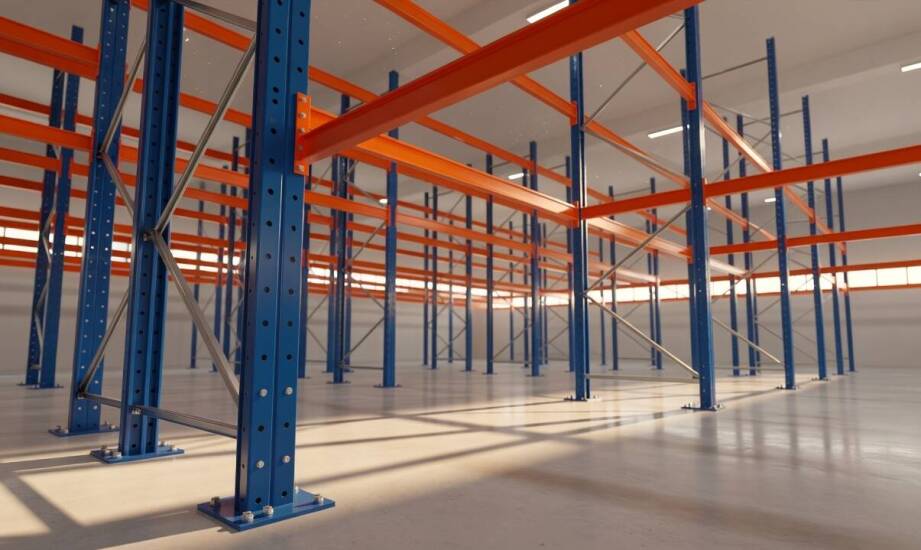
Firma kupująca konstrukcje do nowego magazynu musi szybko zdecydować, jak ująć je w ewidencji środków trwałych. Prawidłowa klasyfikacja majątku decyduje o stawce amortyzacji i wpływa na rozliczenia podatkowe. Błędne przypisanie naraża przedsiębiorstwo na korekty i sankcje ze strony organów skarbowych.
Przeczytaj również: Jakie są zalety posiadania wiaty rowerowej w przestrzeni publicznej?
Sposób osadzenia konstrukcji a wybór odpowiedniej grupy KŚT
Przedsiębiorca musi w pierwszej kolejności ustalić, czy dany składnik majątku spełnia warunki ujęcia w ewidencji środków trwałych. Przepisy podatkowe wymagają, aby przewidywany okres użytkowania przekraczał jeden rok, a wartość początkowa wynosiła powyżej 10 000 zł netto. Spełnienie tych ogólnych kryteriów nakazuje ujęcie wydatku w księgach, ale nie przesądza jeszcze o przypisaniu do konkretnej kategorii. Regały magazynowe KŚT klasyfikuje się na podstawie ich budowy, przeznaczenia oraz stopnia powiązania z samym budynkiem.
Przeczytaj również: Wentylatory bębnowe – klucz do efektywnej wentylacji w trudnych warunkach
Konstrukcje modułowe, które można łatwo zdemontować i przenieść w inne miejsce bez uszkadzania elementów nośnych hali, traktuje się jako wyposażenie ruchome. Zalicza się je na ogół do grupy 8 KŚT, obejmującej narzędzia, przyrządy, ruchomości i wyposażenie, dla których standardowa stawka amortyzacji wynosi 20 procent. Systemy przymocowane na stałe, zintegrowane z dachem i ścianami obiektu, mogą jednak wymagać kwalifikacji do grupy 2 KŚT jako część obiektu budowlanego. Ostateczny wybór grupy zależy od indywidualnej budowy systemu oraz zastosowanych metod kotwienia. Wszelkie instalacje wolnostojące zachowują status odrębnego majątku, jeśli ich montaż opiera się na standardowych śrubach i kotwach możliwych do inwazyjnego lub bezinwazyjnego usunięcia.
Przeczytaj również: Jak przygotować otwór na montaż bramy garażowej uchylnej z drzwiami?
Rola dokumentacji technicznej i faktur w procesie ewidencji
Dokumenty zakupu i specyfikacje producenta stanowią najważniejszy dowód w razie ewentualnej kontroli skarbowej. Kompletna faktura powinna zawierać precyzyjny opis poszczególnych elementów, ich wartość oraz oddzielnie wykazane koszty usługi montażowej. Opis techniczny określa dokładne wymiary, nośność oraz system mocowania do posadzki, co pozwala szybko odróżnić konstrukcje ruchome od stałych. Protokół odbioru potwierdza z kolei prawidłowość instalacji i kompletność postawionego systemu. W przypadku sprzętu z rynku wtórnego taka dokumentacja poświadcza dodatkowo jego pochodzenie oraz faktyczny stan techniczny.
Każdy rodzaj zabudowy przestrzeni roboczej wymaga zindywidualizowanego podejścia ze względu na odmienne parametry eksploatacyjne i stopień skomplikowania. Modele wspornikowe, przeznaczone do składowania dłużyc, przenoszą zupełnie inne obciążenia niż standardowe ramy paletowe. Autoryzowana dokumentacja systemów znanych marek, takich jak Mecalux czy STOW, precyzyjnie opisuje sposób łączenia profili i wylicza dopuszczalne siły działające na podłoże. Zgromadzenie tych danych pozwala księgowości jednoznacznie wykazać, że dany zespół elementów stanowi samodzielny obiekt inwentarzowy.
Przenoszenie zaplecza logistycznego do innej hali rodzi często pytania o ciągłość trwającej amortyzacji. Złożone systemy modułowe po rozebraniu i ponownym zmontowaniu w nowym miejscu zachowują status tego samego środka trwałego. Utrzymanie tego prawa wymaga bezwzględnego zachowania ciągłości dokumentacyjnej z przeprowadzonych prac. Działająca w Małopolsce firma Magazimm zajmuje się hurtową sprzedażą, demontażem oraz profesjonalną relokacją wyposażenia magazynowego. Poprawnie przeprowadzony proces odłączenia i ponownego złożenia konstrukcji dostarcza wpisów protokołarnych, które chronią przedsiębiorstwo przed ryzykiem uznania sprzętu za zupełnie nową inwestycję podatkową.
Spójne powiązanie cech fizycznych konstrukcji z kompletną dokumentacją techniczną zapewnia bezpieczną podstawę do prawidłowego rozliczenia nakładów. Rzetelna analiza parametrów nośnych, sposobu mocowania oraz faktycznej możliwości relokacji pozwala definitywnie odróżnić wyposażenie ruchome od stałych elementów hali. Starannie prowadzone protokoły zdawczo-odbiorcze i precyzyjne specyfikacje skutecznie ucinają wszelkie wątpliwości podczas weryfikacji wydatków przez organy podatkowe. Dbałość o formalności na etapie zakupu i montażu procentuje bezproblemowym przebiegiem całego okresu amortyzacji.
Kategorie artykułów
Polecane artykuły
Czy regeneracja pompy wspomagania to skuteczny sposób na przedłużenie jej żywotności?

Jak przygotować otwór na montaż bramy garażowej uchylnej z drzwiami?

Wynajem sztućców jako sposób na uniknięcie stresu związanego z organizacją przyjęcia
